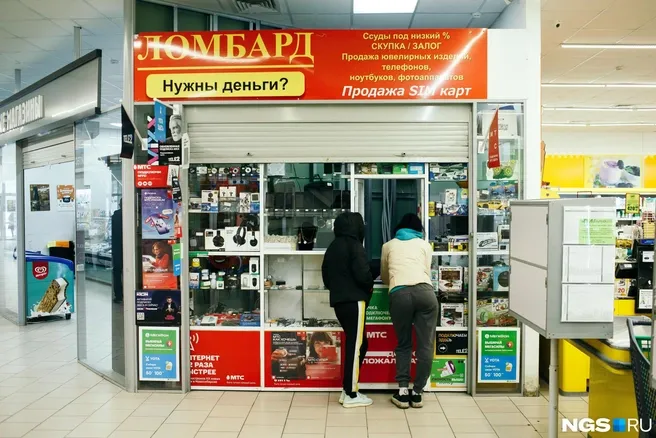
За первое полугодие 2026 года в Новосибирской области выявили 10 нелегальных кредиторов, за весь 2025 год их было 12. В Сибири такие организации чаще всего работают под видом комиссионных магазинов и псевдоломбардов, а также как частные лица, систематически выдающие займы под залог недвижимости.
Комиссионные магазины могут законно вести торговлю и скупку товаров, но некоторые параллельно выдают займы под залог имущества без права на это. Проценты при этом начисляют под видом комиссионного вознаграждения, неустойки или платы за хранение, поэтому завышенные начисления и попытки взыскать имущество заемщику сложно оспорить. Встречаются и организации под видом «хранителей движимого имущества»: по договору хранения они фактически выдают займы под залог, грозя клиентам неограниченными штрафными процентами и односторонним изменением условий.
Житель Новосибирска Семен искал заем на ремонт автомобиля после отказа банка и нашел объявление о займах без справок. После одобрения заявки у него попросили около трех тысяч рублей за страховку, а затем еще пять тысяч за «дополнительную проверку». Мужчина отказался платить повторно и попросил вернуть деньги, после чего менеджер перестал отвечать, а переписка стала недоступна.
Илья оформил заем под залог автомобиля, которым продолжал пользоваться, но при трудностях с платежом ему сообщили, что отсрочка договором не предусмотрена. Поняв, что из-за просрочки может лишиться нужной для работы машины, он занял деньги у знакомых и закрыл долг, но переплата оказалась очень большой.
Анна получила 30 тысяч рублей, но к возврату сумма выросла до 60 тысяч; продление на 10 дней стоило бы 8 тысяч. После просрочки кредитор написал ее маме и мужу с требованием вернуть долг, затем пошли сообщения с угрозами рассылок. Юрист Ирина Гребнева предупреждает: особенно опасно подписать вместо договора залога договор купли-продажи квартиры — право собственности перейдет к кредитору, и вернуть жилье будет значительно сложнее.
Эксперт Сибирского ГУ Банка России Олег Дубровский советует до сделки проверить организацию в реестрах Банка России на сайте регулятора или в приложении «ЦБ онлайн», а также в списке компаний с признаками нелегальной деятельности. В договоре должны быть четко прописаны порядок сделки, выдачи и возврата средств и полная стоимость займа; вместо договора займа не должны предлагать договор купли-продажи или комиссии.
Тем, кто уже столкнулся с непомерными начислениями или угрозами, эксперты советуют собрать договоры, расписки, выписки и переписку, разобраться в обязательствах, направить письменную претензию, обратиться в полицию и прокуратуру, а при наличии оснований — в суд. При угрозах, вымогательстве или обмане в правоохранительные органы следует обращаться отдельно, не дожидаясь гражданского спора о долге.